
Imagine dois investidores que compraram cotas do mesmo Fundo Imobiliário de escritórios em São Paulo, no começo de 2015. Os dois estavam animados com prédios novos, bem localizados e alugados para grandes empresas. Nos anos seguintes, viram a vacância subir, viram aluguéis sendo renegociados para baixo e passaram longos períodos olhando a cota no vermelho. O primeiro cansou e vendeu. O segundo segurou. Em 2026, esse segundo investidor viu os escritórios de alto padrão da cidade com a menor vacância em 17 anos e o preço pedido pelos aluguéis em nível recorde.
Os dois compraram o mesmo ativo, no mesmo dia. A diferença foi o tempo que cada um deu a ele.
Essa história tem nome, e é o ciclo imobiliário. Entender como ele funciona é, na minha opinião, o que mais separa quem se frustra com Fundos Imobiliários de quem constrói patrimônio com eles. Por isso, hoje vou dedicar este espaço a uma pequena aula sobre o assunto. Não vou recomendar nenhum fundo. Minha intenção é que você termine a leitura sabendo o que esperar do seu investimento, e principalmente quando esperar.
De onde vem essa ideia
Nos anos 1930, um economista americano chamado Homer Hoyt se debruçou sobre um século inteiro de preços de terrenos em Chicago. Ele percebeu que o mercado imobiliário subia e caía seguindo um padrão que se repetia, em intervalos que giravam em torno de 18 anos. O estudo foi publicado em 1933 e virou referência.
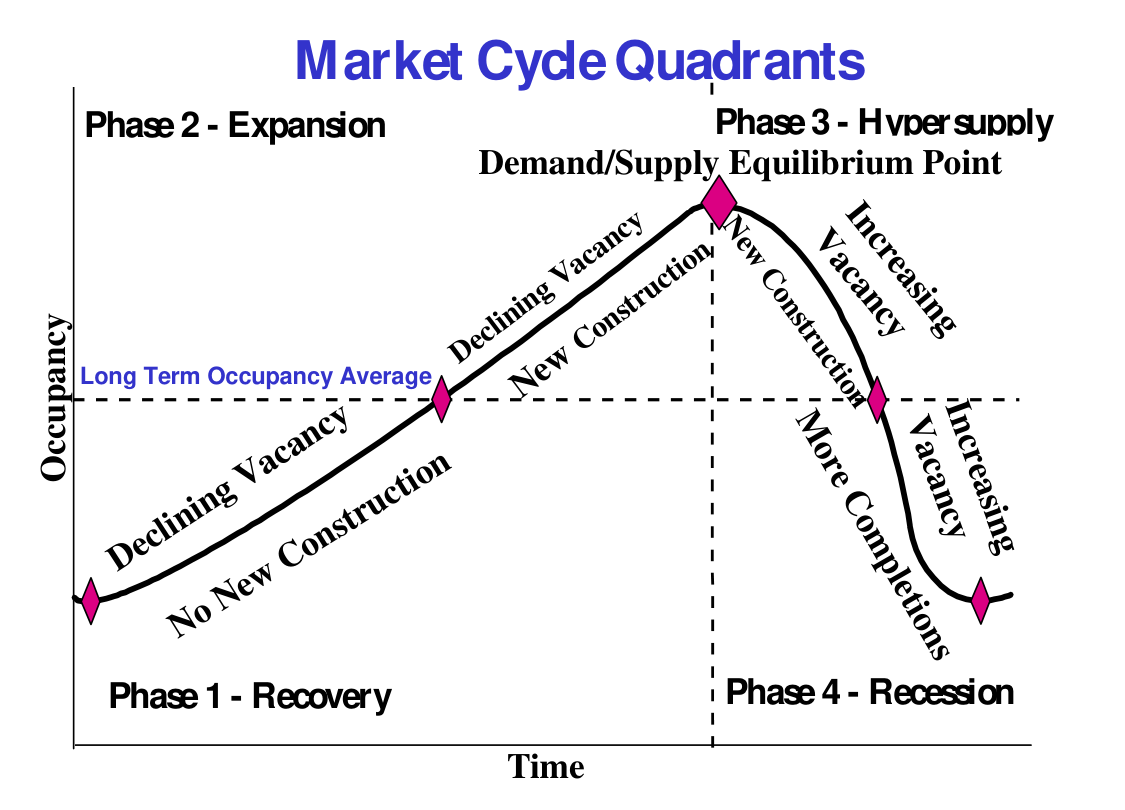
Seis décadas depois, nos anos 1990, o professor Glenn Mueller, pesquisador americano dedicado ao mercado imobiliário, organizou essa observação num modelo que é usado até hoje por investidores do mundo todo. Ele dividiu o ciclo em quatro fases, olhando para duas coisas bem concretas: quanto do espaço disponível está ocupado e como se comportam os aluguéis.
O ciclo existe por um motivo que todo mundo conhece, mas pouca gente leva em conta: prédio demora para ficar pronto. Entre a decisão de construir um galpão ou uma torre de escritórios e o dia em que chega o primeiro inquilino, passam-se três, quatro, às vezes cinco anos. A economia muda muito mais rápido que isso. Por isso, o mercado imobiliário vive reagindo com atraso. Constrói demais quando a demanda já está esfriando e para de construir justamente quando ela volta.
Fase 1: recuperação
Tudo começa no fundo do poço. Sobrou muito espaço vazio de um excesso anterior e quase ninguém está construindo, porque não compensa. Aos poucos, as empresas voltam a alugar, a vacância cai devagar e os aluguéis param de cair, embora ainda subam menos que a inflação.
Para quem investe em Fundos Imobiliários, essa é a fase mais ingrata do ponto de vista emocional. O noticiário ainda é ruim, a renda é baixa e por isso a cota costuma estar barata. Quase ninguém quer comprar. Mesmo assim, é nesse momento que o retorno dos anos seguintes começa a ser plantado.
Fase 2: expansão
A ocupação passa da média histórica e a procura por espaço fica maior do que a oferta. Os aluguéis sobem acima da inflação e as renovações de contrato acontecem com ganho real. Construir volta a fazer sentido, e as incorporadoras retomam os lançamentos.
Para o cotista, é a fase boa. Os rendimentos crescem, as notícias são positivas e todo mundo quer entrar. Muita gente conhece os Fundos Imobiliários justamente aqui, e talvez esse seja o pior momento para conhecer, porque cria a impressão de que é sempre assim.
Fase 3: excesso de oferta
Os prédios lançados na euforia ficam prontos, e costumam ficar prontos todos mais ou menos ao mesmo tempo. A oferta passa a crescer mais rápido do que a demanda. A ocupação começa a recuar e os aluguéis continuam subindo, só que mais devagar.
É uma fase traiçoeira, porque os números do presente ainda parecem bons. O problema está no que vem chegando ao mercado, e quem só olha o rendimento do último mês não percebe.
Fase 4: recessão
Agora há espaço vazio demais. A ocupação fica abaixo da média, os aluguéis caem (às vezes até no valor nominal), os inquilinos renegociam e as obras param. Os negócios com imóveis ficam escassos.
Para o cotista, os rendimentos diminuem, a cota cai e a vontade de vender tudo aparece. E então, sem que ninguém anuncie, a recuperação começa de novo.
A recessão vai impactar todo mundo, vai impactar menos quem foi criterioso e comprou FIIs com bons fundamentos.

O outro ciclo: o dos juros
Tem um detalhe que o próprio Mueller fazia questão de separar. Existe o ciclo físico, dos imóveis, que acabei de descrever, e existe o ciclo financeiro, do dinheiro. O Fundo Imobiliário responde aos dois.
O preço da cota é muito sensível aos juros. Quando a renda fixa paga muito, parte dos investidores troca Fundos Imobiliários por ela e a cota cai, mesmo que os imóveis estejam indo bem. Quando os juros recuam, o movimento se inverte. É exatamente o que vivemos agora: muitos imóveis atravessam um ótimo momento e, no entanto, as cotas seguem negociando abaixo do valor patrimonial por causa dos juros elevados.
Os juros também sobem e descem em ciclos, e esses ciclos nem sempre andam no mesmo ritmo do ciclo dos imóveis. Às vezes um ajuda o outro, às vezes um atrapalha o outro. Esse assunto merece um texto só para ele, e é o que pretendo trazer em um próximo artigo.
O ciclo que acabamos de viver
O mercado de escritórios de São Paulo é talvez o melhor exemplo recente de um ciclo completo no Brasil.
No começo da década passada, com a economia aquecida, sobrava demanda e faltava espaço. As incorporadoras lançaram dezenas de torres. Elas ficaram prontas mais ou menos juntas, e o segundo semestre de 2015 registrou o maior volume de escritórios entregues em toda a série histórica da cidade. Só que esses prédios chegaram bem no meio da recessão de 2015 e 2016. Foi o excesso de oferta encontrando uma economia em queda, com a vacância lá em cima, aluguéis cedendo e obras paralisadas.
A recuperação que viria depois foi interrompida pela pandemia e pelo trabalho remoto. Em algumas regiões, como a Chucri Zaidan, a vacância chegou a perto de um terço dos escritórios. Muita gente decretou que o escritório tinha morrido.
Não morreu. Com a volta ao trabalho presencial e quase nada de novo sendo construído (muitos projetos foram adiados), o espaço começou a faltar. Os aluguéis pedidos para escritórios de alto padrão subiram cerca de um terço entre o início de 2024 e meados de 2026, e a vacância chegou ao menor nível em 17 anos. É a fase de expansão, sem tirar nem pôr.
E o ciclo não para. Para o segundo semestre de 2026 está prevista a maior entrega de escritórios novos em São Paulo em uma década, superando aquele recorde de 2015. Desta vez, boa parte chega já alugada e a demanda está forte, então não há motivo para alarde. Mas é o tipo de sinal que eu acompanho de perto, porque é assim que uma fase começa a dar lugar à outra.
Perceba a escala de tempo. Do auge dos lançamentos até o mercado voltar a ficar apertado, passou mais de uma década.
Alinhar a expectativa com a realidade
É aqui que eu queria chegar. O retorno de um Fundo Imobiliário de tijolo, que é como chamamos os fundos que são donos de imóveis físicos, como galpões, shoppings e escritórios, se mede em anos. Muitos anos. Para enxergar o retorno total de um fundo desses, que é a soma dos rendimentos recebidos com a variação da cota, você precisa atravessar pelo menos um ciclo imobiliário completo e um ciclo de juros completo. Antes disso, o que se vê é só uma parte da história.
Avaliar um fundo desses pelo que aconteceu nos últimos seis meses é como julgar um filme por uma única cena. Pode ser que você pegue a cena da tempestade, ou a do final feliz, e nenhuma das duas conta a história. Isso é muito mais comum do que parece. Muita gente entra num Fundo Imobiliário, fica seis meses, não vê a cota andar como imaginava e sai frustrada. A frustração, no entanto, não veio do produto. Veio de uma expectativa que nunca teve relação com o jeito como ele funciona.
O que mais me incomoda é ver o mesmo erro cometido por quem deveria saber. Existe muito profissional de investimento que, por não conhecer bem o produto, calcula o retorno dos Fundos Imobiliários numa janela de tempo escolhida sem critério nenhum. Os últimos cinco anos, os últimos oito, os últimos dez. Por que cinco e não sete? Ninguém explica. A partir desse recorte, conclui que o produto é ruim e apresenta a conclusão como se fosse uma análise fundamentada.
Contudo, não existe nada de fundamentado num prazo que saiu das vezes cabeça de alguém. Pense no que você acabou de ler sobre as quatro fases. Se a janela começa no auge da expansão e termina no meio da recessão, com os juros subindo, qualquer Fundo Imobiliário de tijolo vai parecer um péssimo investimento. Se começa na recessão e termina na expansão, com os juros caindo, o mesmo fundo vai parecer uma maravilha. Nesse tipo de conta, o resultado diz muito mais sobre a data escolhida do que sobre o produto. A comparação honesta é a que atravessa os ciclos por inteiro, de uma fase até a mesma fase do ciclo seguinte.
Quem entra esperando que a cota suba todo mês vai se decepcionar, e quem se decepciona costuma vender na hora errada, lá na fase de recessão, quando o preço está no chão. Esse investidor transforma uma oscilação temporária num prejuízo permanente. Já quem entende o ciclo sabe que vai passar por fases ruins e não se assusta quando elas chegam.
Para quem o Fundo Imobiliário faz sentido
Por tudo isso, vejo o Fundo Imobiliário de tijolo fazendo muito sentido na carteira de dois tipos de investidor.
O primeiro é quem está construindo patrimônio para o longo prazo e tem tempo para atravessar as fases. Pense no pai ou na mãe que começa hoje a montar uma carteira para que o filho tenha uma renda quando terminar o ensino médio ou sair da faculdade. Ou em quem está construindo a própria aposentadoria. São prazos de dez, quinze, vinte anos ou mais. Nesse horizonte, as fases ruins deixam de ser uma ameaça e viram oportunidade, porque é nelas que os rendimentos reinvestidos compram mais cotas por menos dinheiro. Não a toa, os FIIs multe ativos mais antigos são os que apresentam os melhores resultados históricos.
O segundo é quem já passou da fase de acumulação. Pode ser alguém que juntou patrimônio ao longo da vida, alguém que recebeu uma herança ou alguém que está vendendo imóveis físicos e quer converter esse dinheiro em renda. Para esse investidor, o Fundo Imobiliário entrega algo imediato: renda mensal, sem precisar lidar com inquilino, reforma ou condomínio atrasado. Os rendimentos variam, é verdade, mas quem vive da renda de uma carteira bem diversificada, com fundos de segmentos diferentes, não depende do preço da cota em um mês específico. Depende do aluguel continuar entrando, e ele continua entrando nas quatro fases.
Note que, nos dois casos, o que importa é o tempo. Um usa o tempo para acumular, o outro para usufruir. O que nenhum dos dois faz é tentar adivinhar o próximo trimestre.
O ciclo imobiliário não é uma ameaça a quem investe em Fundos Imobiliários. É a regra do jogo. Quem conhece a regra joga com tranquilidade.
Se você quer acompanhar minhas análises de perto, na assinatura eu reúno recomendações de FIIs e ETFs, relatórios de acompanhamento, treinamentos e encontros coletivos para tirar dúvidas.
Nesta Black Friday, a assinatura anual está com 50% OFF no primeiro ano, para pagamento à vista: de R$ 497,00 por R$ 248,50, com 12 meses de acesso.
Se preferir parcelar, são 12x de R$ 25,70, total de R$ 308,40.