
O que grande valorização de 2016 tem a dizer para quem investe em Fundos Imobiliários
Na segunda-feira, dia 5, muita gente abriu o aplicativo da corretora e levou um susto bom. A bolsa subiu 7,7% em um único pregão, a maior alta diária em mais de seis anos, e o IFIX, o índice que reúne os principais Fundos Imobiliários negociados na B3, emendou dois dias seguidos de alta, de 1,34% e depois de 2,26%, fechando a terça-feira em 3.908 pontos.
Se você sentiu vontade de comprar mais, ou ficou com receio de ter perdido o bonde, ou ainda está desconfiado de que tudo isso pode virar fumaça até o segundo turno, no dia 25, saiba que essas três reações são perfeitamente normais. Eleição mexe com a expectativa de todo mundo, e o mercado nada mais é do que a soma dessas expectativas. Não vou te dizer quem deveria ganhar, nem prometer o que vai acontecer na próxima semana. O que eu quero é te mostrar o que costuma mover os Fundos Imobiliários de verdade, porque entender isso vale muito mais do que acertar o humor de um pregão.
Fundo Imobiliário responde a juros
Começo pelo ponto que mais explica o comportamento das cotas. Fundo Imobiliário é um investimento de renda: você compra a cota esperando receber aluguéis (ou juros, no caso dos fundos de recebíveis) todo mês. Por isso, ele vive sendo comparado com a renda fixa. Quando a renda fixa paga muito, o investidor exige um rendimento maior do fundo para continuar nele, e a única forma de o rendimento subir sem que o aluguel suba é a cota cair. Quando os juros recuam, acontece o contrário, e as cotas se valorizam.
Mas tem um detalhe que pouca gente percebe. O mercado não espera a Selic cair para reagir. Ele olha para os juros futuros, que são as taxas negociadas hoje para prazos lá na frente, uma espécie de aposta coletiva sobre onde os juros vão estar daqui a alguns anos. E foi exatamente isso que se viu nesta semana: na segunda-feira, o contrato de juros futuros com vencimento em 2035 caiu de 14,13% para 13,16% ao ano, quase um ponto percentual em um dia. Os Fundos Imobiliários subiram junto.
Eu já vi esse filme. E ele é bem didático.
O filme de 2016
No fim de 2015, o Brasil vivia uma das piores recessões da sua história. A Selic estava em 14,25% ao ano, a inflação passava de 10%, as contas públicas estavam desarrumadas e ninguém sabia muito bem como aquilo terminaria. Os juros futuros refletiam esse medo: em setembro de 2015, o contrato para janeiro de 2021 era negociado acima de 15% ao ano. O IFIX foi caindo até chegar, em fevereiro de 2016, a 1.327 pontos.
Observe o gráfico abaixo, principalmente na ordem dos acontecimentos.
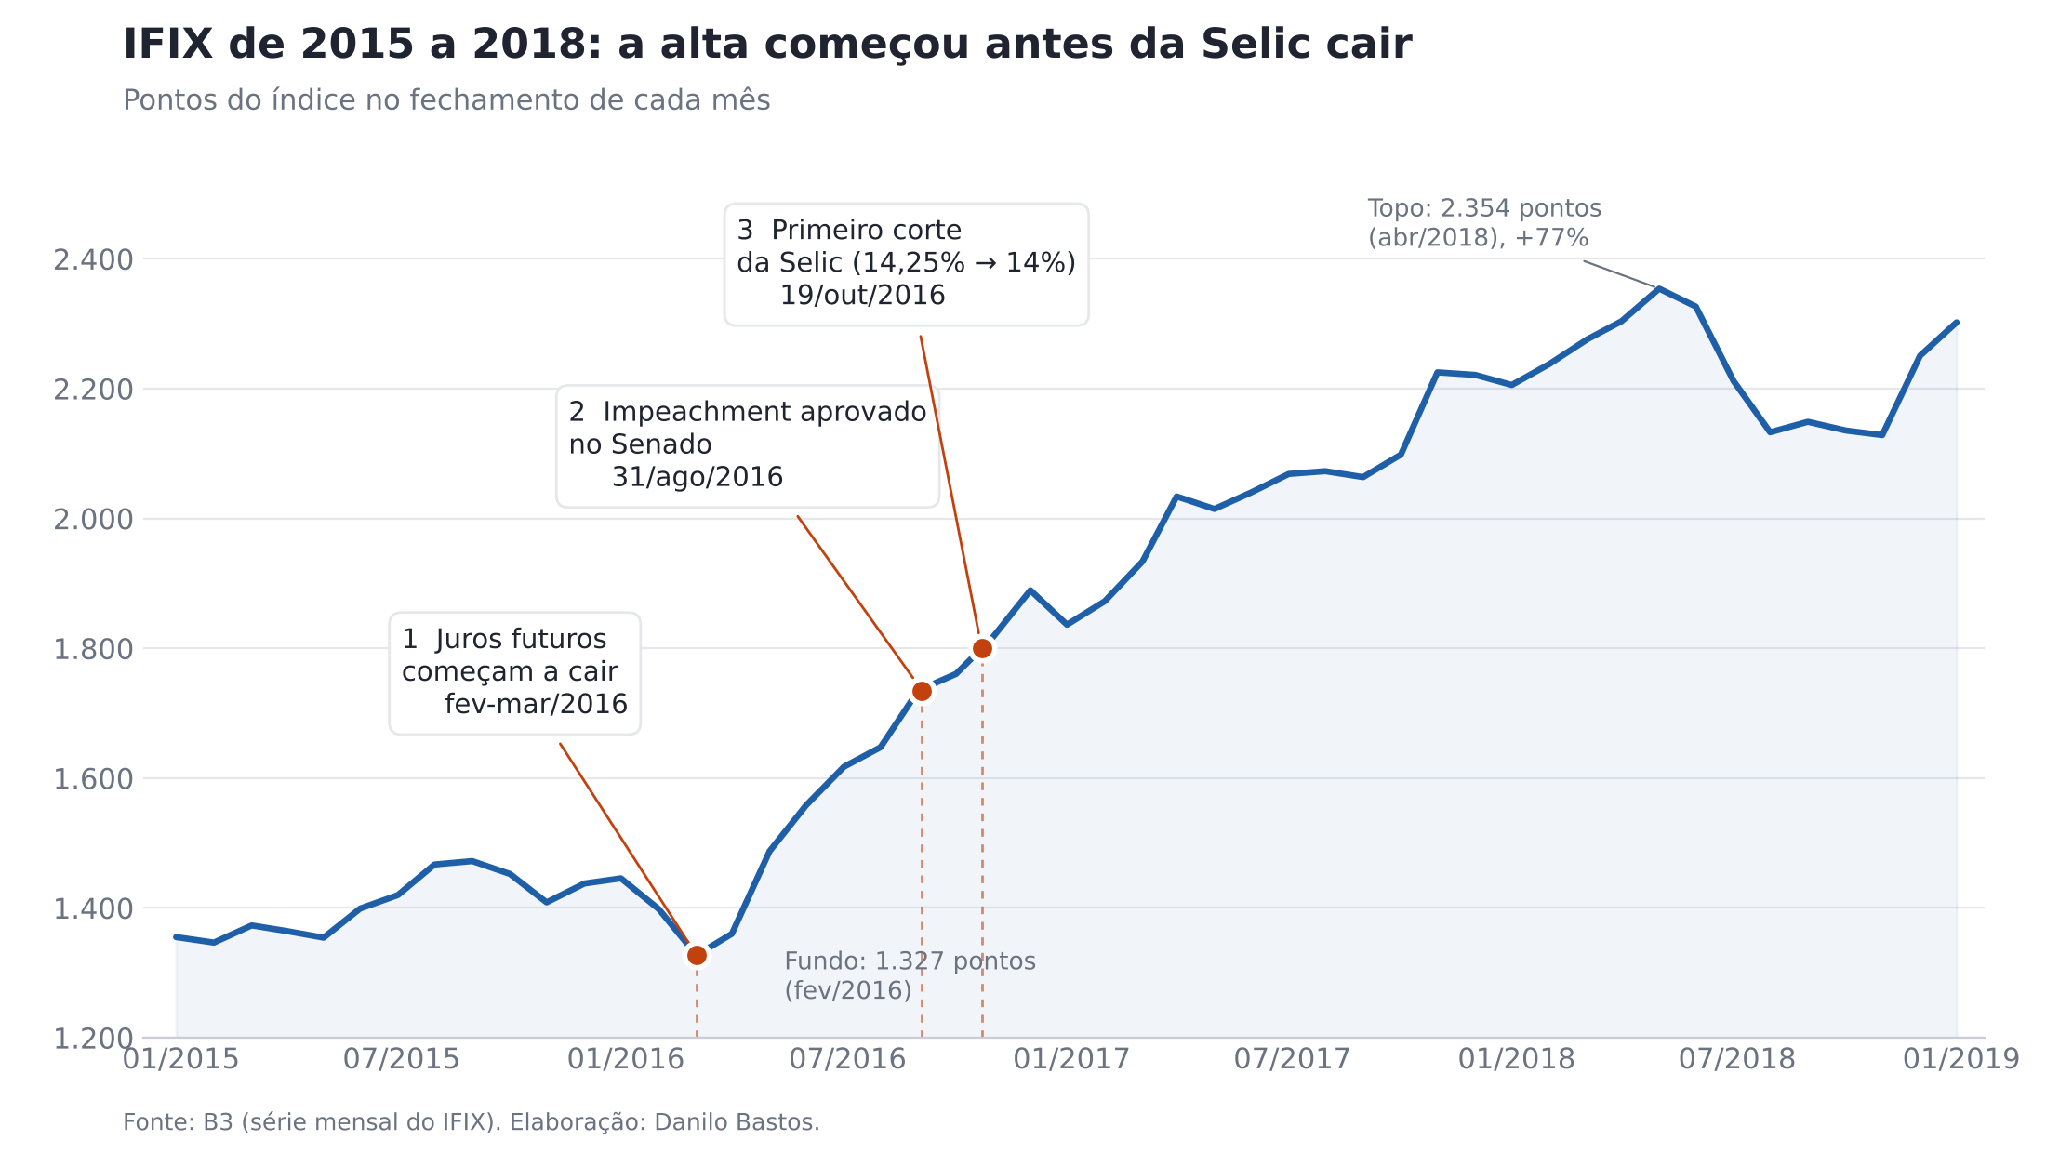
O primeiro movimento veio dos juros futuros. Entre fevereiro e março de 2016, à medida que o processo de impeachment ganhava força, o mercado passou a enxergar a possibilidade de um governo com mais compromisso com o controle dos gastos. A lógica é simples: um governo que gasta menos do que arrecada precisa de menos dinheiro emprestado, pressiona menos a inflação e abre espaço para juros menores. As taxas começaram a ceder antes de qualquer decisão concreta. O contrato para 2021, que valia 14,60% em meados de março, chegou ao fim de abril perto de 12,76%.
O segundo evento foi o impeachment em si. A Câmara aprovou a abertura do processo em abril, a presidente foi afastada em maio e o Senado concluiu o julgamento em 31 de agosto de 2016. Nesse ponto, o IFIX já estava em 1.735 pontos, 31% acima do fundo de fevereiro, e a Selic ainda não tinha caído nem um quarto de ponto.
Só o terceiro evento foi a redução da Selic propriamente dita. Em 19 de outubro de 2016, o Banco Central cortou a taxa de 14,25% para 14%, o primeiro corte desde 2012. Daí em diante, os cortes se sucederam até a Selic chegar a 7% no fim de 2017 e a 6,5% no começo de 2018. O IFIX acompanhou: em abril de 2018, bateu 2.354 pontos, 77% acima do ponto mais baixo de dois anos antes (o índice considera as cotas e também os rendimentos distribuídos, que é a forma correta de medir o retorno de quem ficou investido).
A lição que eu tiro daí é que o investidor que esperou a Selic cair para entrar chegou depois de boa parte da festa. E o que esperou “a poeira baixar” com o impeachment também.
Mercado é cíclico
Agora olhe para o final do gráfico. Em meados de 2018, com a greve dos caminhoneiros e outra eleição incerta pela frente, o IFIX devolveu parte da alta e caiu cerca de 10% em poucos meses. Quem tinha comprado no topo passou um período desconfortável. Quem continuou recebendo os rendimentos e manteve a calma viu o índice retomar a trajetória ainda naquele fim de ano.
Faço questão de mostrar essa parte porque ela é tão importante quanto a alta. O mercado de Fundos Imobiliários anda em ciclos: juros sobem, cotas caem, o pessimismo toma conta; juros caem, cotas sobem, o otimismo aparece. Nenhuma das fases dura para sempre, e quem entende isso para de reagir a cada notícia.
E agora?
Há diferenças importantes entre 2016 e hoje, e seria desonesto da minha parte não considerar isso. Desta vez, o Banco Central já está cortando a Selic desde março, de 15% para os atuais 13,75%. O primeiro turno também não é o fim da história: o segundo turno pode confirmar ou frustrar a expectativa que o mercado acabou de colocar nos preços, e é natural que os próximos dias tenham oscilações fortes nos dois sentidos.
Mesmo assim, a mecânica continua a mesma. Os Fundos Imobiliários vinham escorregando mês após mês desde maio, pressionados por juros longos teimosamente altos. Se as expectativas para as contas públicas melhorarem de forma consistente, e não apenas por um ou dois pregões, os juros futuros tendem a abrir espaço para uma Selic mais baixa por mais tempo, e esse é o tipo de ambiente em que os Fundos Imobiliários costumam se sair bem. É isso que eu espero para os próximos ciclos, com a consciência de que o caminho raramente é uma linha reta.
Se eu pudesse te dar um único conselho para estas semanas, seria este: não deixe a euforia de um dia nem o medo de outro decidirem por você. Aproveite as oportunidade.
Hoje, os FIIs estão muito baratos, assim como estavam em 2016. O valor patrimonial dos tijolos está defasado. As transações no “mundo real” estão sendo realizadas por valores substancialmente acima da valor patrimonial. E as cotações estão bem abaixo desse VP, que já está descontado, não cobrindo nem o custo de reposição.
Fundos Imobiliários performam bem no longo prazo. Não são ativos para os próximos quatro anos. Comprar bons ativos com desconto, vai potencializar o seu resultado. Escolha bons fundos, com bons fundamentos, boa gestão e compre. Em 2016, quem esperou, perdeu parte relevante da alta.
Se quiser acompanhar minhas análises com mais profundidade, você pode conhecer a assinatura por aqui. Vai ser um prazer seguir essa conversa com você.
Um abraço, e até a próxima.
Danilo